 2027年5月26日-28日
 国家会展中心(上海)

内外兼修,韧性破局丨DOMOTEX asia 2025蓄势待发
作为亚太地材行业旗舰展,DOMOTEX asia将于5月26-28日登陆上海虹桥·国家会展中心,深度整合"外贸+内贸"资源优势,不仅云集海外知名品牌与全球采购商资源,也汇聚了国内领军品牌、新锐企业及跨界先锋品牌联袂参展。
查看更多
国内地毯制造商一直以来都十分关注出口行情变化,DOMOTEX asia作为地材全品类的资源整合平台,也在时刻搜索对市场动态有影响的各路资讯。
本文整合土耳其出口商联合会(TİM)、美国商务部普查局、印度地毯出口促进委员会(CEPC)与全印度纺织工业联合会(CITI)、伊朗国家地毯中心、巴基斯坦官方贸易数据,以及欧洲上市企业财报等一手信源,试图拼出2026上半年国际地毯市场的完整图景。
2026年过半,全球地毯出口格局正在发生一场静悄悄的重新洗牌:土耳其以12.6亿美元守住全球第一出口国位置,印度靠关税下调艰难企稳,伊朗出口跌至历史性低点,巴基斯坦持续失速,而最大的需求市场美国,仍被困在"高利率+弱二手房流转"的泥潭里。
手工与机织地毯是一个高度集中的出口品类:土耳其、印度、伊朗、巴基斯坦、阿富汗等传统生产国贡献了全球绝大部分出口量,而需求端一半以上集中在美国市场。2026上半年,这个格局至少动了三个地方——
出口国 | 2026上半年表现 | 趋势判断 |
土耳其 | $12.58亿,量增价承压 | 高位稳固 |
印度 | 约$10亿(全年约$20亿),企稳 | 温和修复 |
伊朗 | 约$3700万,同比降约10% | 持续下滑 |
巴基斯坦 | 前9个月$3700万,-12.5% | 持续下滑 |
美国是全球地毯的定价锚。2026上半年,30年期房贷利率走了一条先低后高的曲线:2月一度跌破6%,那是近三年的低点,随后被油价与通胀回升拖着逐月往上爬,7月底约6.66%,8月才爬到6.72%–6.79%(房地美数据),二手房年化销售在400万–409万套的历史低位来回晃,地毯高度依赖的"换房触发型换新装"需求被持续压制。
行业媒体FCNews的年度《地毯:行业状况》报告说得直接:住宅地毯消费量比历史峰值已经掉了约30%,2026年预计在-2%至持平之间小幅波动。也就是说,美国住宅地毯不是在崩塌,而是进了一个漫长的低水位平台期。
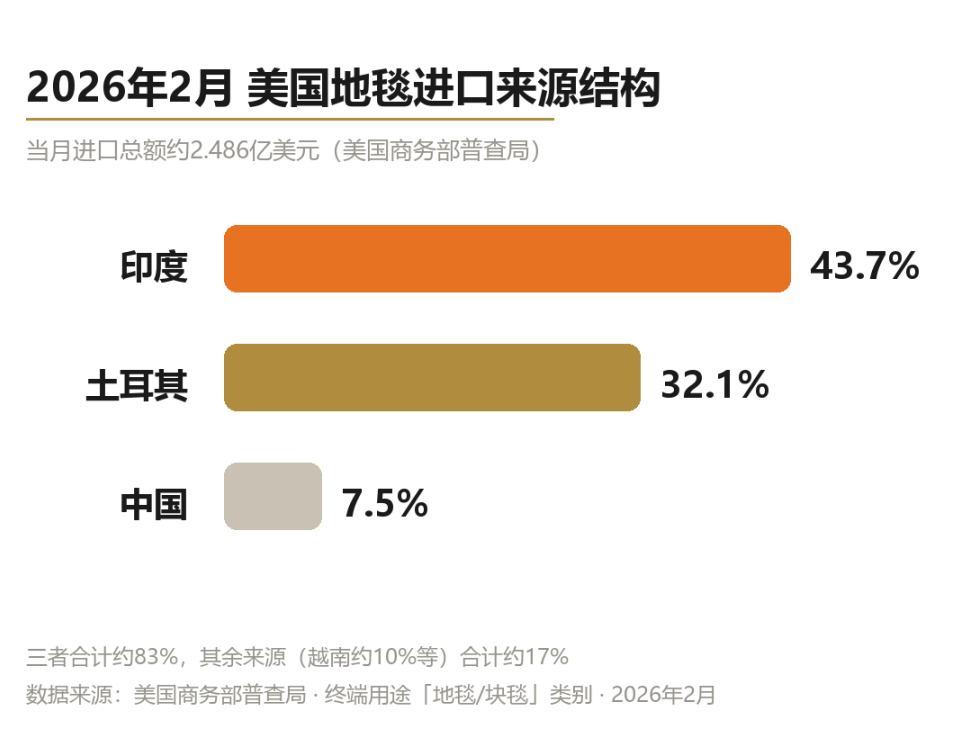
进口端结构,以美国商务部普查局2026年2月数据为例,当月地毯进口约2.486亿美元,来源结构如下——
商用端是少数亮点。美国非住宅建筑(办公、酒店、医疗)改造需求相对稳健,商用块毯与地毯贴块(CPT)品类韧性明显高于住宅宽幅地毯,这也是Mohawk、Shaw等本土巨头财报中反复强调的"结构性对冲"。
根据土耳其出口商联合会(TİM)官方数据,2026上半年土耳其地毯出口额12.58亿美元,出口量约2.463亿平方米,销往184个国家和地区,继续稳居全球第一大地毯出口国。
品类结构上,机织地毯贡献约9.79亿美元,占比约78%,是绝对主力;手工地毯(以Hereke、Kayseri等产区为代表)保持小而高的溢价定位。
目的国结构清晰呈现"一超两强":美国以约3.508亿美元居首,沙特阿拉伯约1.623亿美元次之,英国约1.018亿美元第三。
但"量价背离"是土耳其模式的核心隐忧:里拉贬值的红利让出口量还挂在高位,可行业普遍反映,一个40尺高柜的海运成本,从疫情前的约2000美元涨到了8000–10000美元区间。主要原因是中东战事把海湾航线打断了,迪拜、卡塔尔、巴林、沙特方向运力受阻,个别工厂积压了多达50个货柜的货等着走,再叠加美国需求疲软,出口商的利润被层层削薄。土耳其地毯工业家协会已经多次呼吁在汇率与运费双向承压之下给政策支持。
印度是全球手工地毯与家用纺织地毯的第二大出口国,年出口规模约20亿美元,其中约六至七成流向美国市场——这使得印度地毯业对美国单一市场的依赖度甚至高于土耳其。
2026年最大的变量在关税,而且是美国的关税。2025年8月,美方用"25%基线关税+25%俄油惩罚性关税"的组合,把对印度商品的关税叠加到了50%,手工地毯税率从2.9%直接跳到52.9%。这导致2025年4~11月,印度对美地毯出口下滑约9%至7.35亿美元,Bhadohi等织造中心一度停产、裁员。转机出现在2026年2月2日,美印宣布双边贸易协定,美方将关税回调至18%即时生效,惩罚性关税全额取消。全印度纺织工业联合会(CITI)数据显示,2026年4月地毯出口单月同比增长9.93%,4~7月累计同比微增0.27%——数字不大,但这是连续数年下滑之后,头一回转正。
产业带层面,Bhadohi、Mirzapur等传统手工簇绒产区仍是全球手工地毯的制造中枢,当地产能正在经历"机器换人"的渐进升级:半手工簇绒(hand-tufted)替代纯手工打结(hand-knotted),以应对欧美市场对交期与价格的苛刻要求。
欧洲地毯市场的2026上半年有两个标志性事件:
其一,Victoria PLC录得巨额亏损。这家横跨英国、欧洲大陆的地毯与地材集团因房地产活动放缓与重组成本,最新财年录得约3.26亿英镑净亏损,并通过关厂、裁员、出售非核心资产进行收缩。欧洲龙头尚且如此,中小厂商境况可想而知。不过,Victoria PLC 2027财年一季度收入同比增长约7%,算是露出了一点初步企稳的迹象。
其二,Headlam进入破产管理程序。作为欧洲最大的地板覆盖物分销商(年营收一度超7亿英镑),Headlam在2026年进入破产管理,直接冲击上游地毯厂商的欧洲分销渠道。渠道巨头的倒下意味着欧洲市场的订单将进一步向具备直接零售能力(D2C、零售连锁直供)的厂商集中。
欧洲住宅装修需求与英国类似,被高利率压制;但欧盟"翻新浪潮"(Renovation Wave)政策带来的旧房能效改造,正在为商用与工程地材创造温和的替代性需求,这是欧洲市场与美国的最大不同。
如果说上半年全球地毯需求端有一个确定性亮点,那就是中东。
沙特"2030愿景"下的NEOM、红海旅游项目、利雅得住宅扩建,以及阿联酋酒店存量翻新周期,共同推高地材进口需求。前文提及的沙特成为土耳其地毯第二大出口国(H1进口约1.62亿美元)即是直接证据。
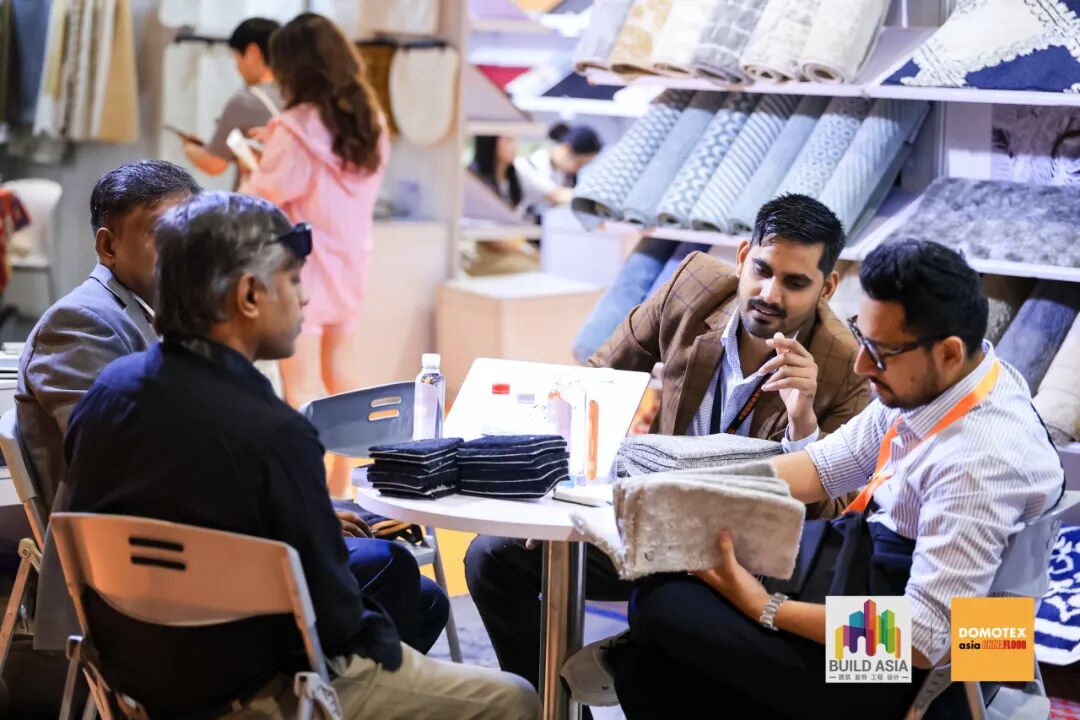
中东市场的特征是:高规格酒店与公共项目偏好定制化、防火等级高的工程地毯(Axminster、方块毯),住宅端则对中高价位机织与手工混纺地毯有持续需求。对出口商而言,中东意味着更高的项目型订单占比与更长的账期,需要以工程渠道能力而非纯贸易能力切入。
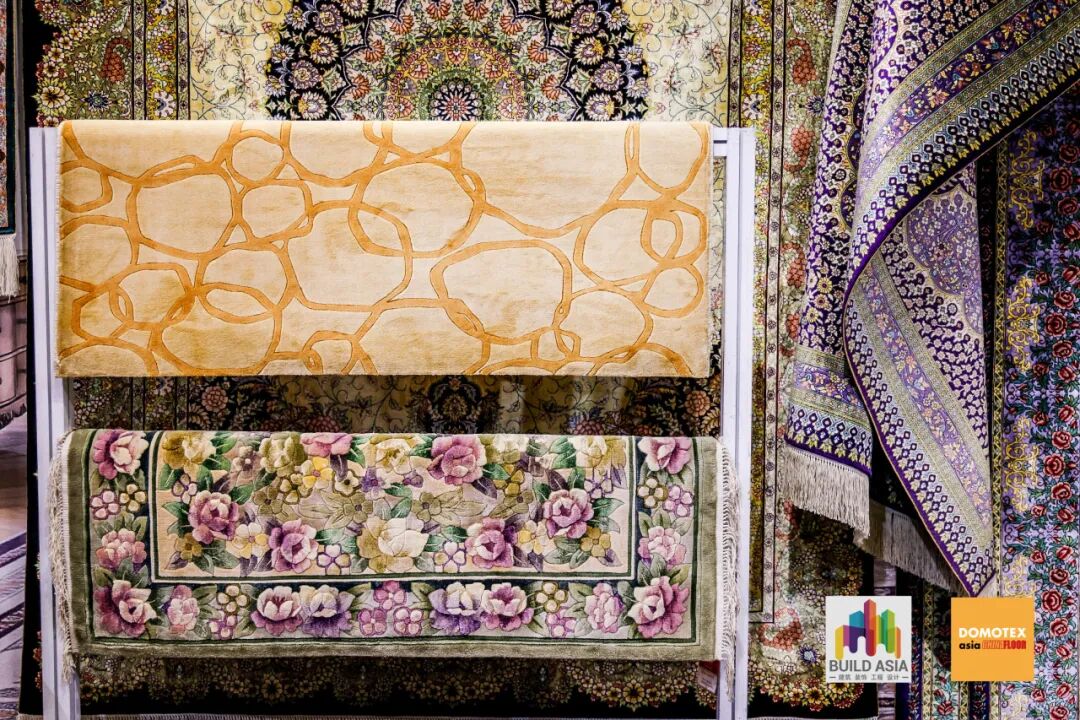
伊朗:手工地毯这个品类曾经的王者正在加速掉队。据伊朗国家地毯中心与官方媒体数据,伊历1404财年手工地毯出口仅约3700万美元,同比下降约10%,创有记录以来低点,在全球手工地毯出口第一梯队里已经明显落后,被土耳其、印度这些对手甩开了一个身位。制裁、支付结算困难、汇率扭曲与原料成本上涨共同构成了几乎无解的经营环境。伊朗手工地毯的品质与波斯特种(Bijar、Kashan等)仍在高端收藏市场保有地位,但作为出口产业,其萎缩短期内看不到拐点。
巴基斯坦:本财年前9个月手工地毯出口约3700万美元,同比下滑12.5%。拉合尔、卡拉奇产区面临与伊朗类似的问题:能源成本高企、对美出口通道不畅、年轻织工流失。值得注意的是,巴基斯坦正尝试通过知识产权化(如Bijar纹样的WIPO注册争议)和参加国际展会寻找突破口,但收效有限。
站在中国地毯制造与出口企业的视角,这份全球图景可以浓缩为三点:
1
守住基本盘,调整结构。中国占美国进口份额已压缩至约7.5%,继续在大众机织品类与印度、土耳其拼价格性价比有限;产品结构应向机器制高密度、再生纤维、可定制工程毯等差异化品类迁移。
2
渠道多元化是必答题。欧洲传统分销巨头倒下、中东工程需求崛起、美国D2C零售(Ruggable等)逆势扩张——三条线索共同指向"绕开传统中间商、直接对接零售与工程项目"的渠道策略。跨境电商(Amazon、独立站)与B2B工程出口应作为两条并行赛道布局。
3
把中东当作第二增长曲线来经营。沙特仅从土耳其一国就进口了1.6亿美元地毯,中国供应链在性价比与交期上的优势尚未在这个市场充分兑现。与其在美国存量市场里内卷,不如把中东的酒店、住宅项目型需求作为未来三年的战略增量。
数据参考来源
· 土耳其出口商联合会(TİM)及土耳其地毯出口商协会(GAHİB)2026上半年出口统计
· 美国商务部普查局(U.S. Census Bureau)月度进口数据(地毯品类,2026年2月)
· 印度地毯出口促进委员会(CEPC)、全印度纺织工业联合会(CITI)出口数据;美印双边贸易协定关税调整(2026年2月)
· PTI/CEPC关于美印关税调整的声明(2026年2月)
· 伊朗国家地毯中心(Iran National Carpet Center)、伊朗官方媒体(Financial Tribune、Iran Daily)
· 巴基斯坦联邦统计局及The Nation等媒体报道
· Victoria PLC年报、Headlam破产管理公告(英国)、FCNews《Carpet: State of the Industry》报告、房地美(Freddie Mac)房贷利率数据
· 文中数据为各官方/机构公开口径的整理与汇总,具体合同决策请以最新月度数据为准。
END


 展会公众号